
微信

邮箱

购物车

回到顶部


发布日期: 2026-11-20
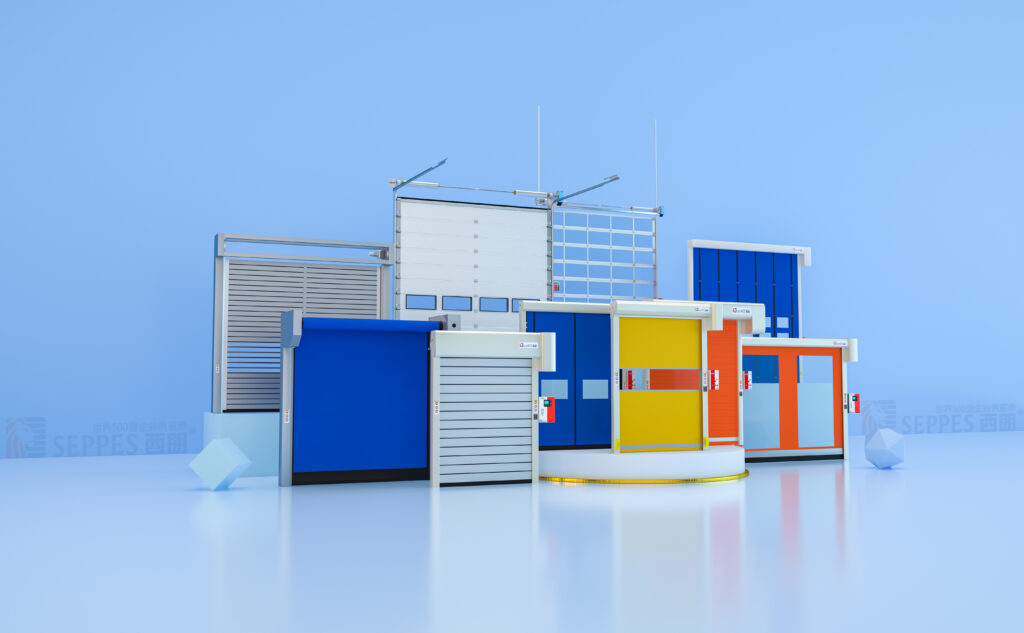
调研显示,2025年全球高速门市场规模大约为27.98亿美元,预计2032年将达到43.96亿美元,2026-2032期间年复合增长率(CAGR)为6.7%。未来几年,本行业具有很大不确定性,本文的2026-2032年的预测数据是基于过去几年的历史发展、行业专家观点、以及本文分析师观点,综合给出的预测。
高速门是一类面向高频通行及环境隔离场景设计的动力工业门系统,其核心特征是在较短启闭周期内实现稳定、连续和安全运行。产品主要由柔性高速门和刚性高速门构成,前者通常采用增强型技术织物门帘,后者主要采用铝合金、钢制或隔热门板结构,并配套门框、导轨、驱动电机、减速机构、控制器、安全传感器及开启装置形成完整系统。产品性能并非单纯取决于启闭速度,而是综合体现高频循环能力、密封性、人员及车辆安全、防风性能、隔热性能和连续运行可靠性。按照使用温度环境,可进一步形成常温高速门以及面向冷库和冻结环境的隔热型高速门。主要应用覆盖仓储物流、工业制造、食品饮料、汽车、医药与生命科学、电子半导体及电池制造等领域,尤其适用于门体启闭时间、环境隔离、能源控制或生产连续性会直接影响运营效率的工业场所。
行业发展趋势
高速门正在由独立的工业门设备逐步演变为自动化工业设施中的运营基础设施。产品升级重点已从单纯追求更高启闭速度,转向启闭效率、密封、隔热、防风、安全感知、低维护以及数字化连接能力的综合优化。柔性自修复结构仍然适合高频内部物流通道,而刚性螺旋结构、隔热型产品以及低温专用系统在建筑外围护、安防和环境稳定性要求较高的场所中价值持续提升。在控制层面,高速门与输送系统、自动导引运输设备、自主移动机器人、门禁系统及工厂自动化平台之间的协同程度不断加深。模块化机械结构、标准化驱动平台及集成化传感系统也有助于缩短调试周期并降低维护复杂度。长期来看,高速门的产品方向将更加突出场景适配能力,将物理隔离、物流协调、能源管理和设备状态监测融为一体,采购决策也将更多基于全生命周期运营表现。
驱动因素
仓库和工厂自动化程度持续提高、高吞吐物流设施扩张以及传统工业设施现代化,是高速门需求增长的重要基础。能源管理的重要性也在提升,快速启闭与更好的密封性能能够减少恒温厂房、冷库以及温度敏感生产区域的非必要空气交换。冷链物流、冷冻食品配送及医药冷链的发展进一步增加了高频通行条件下保持热隔离能力的需求。食品加工、医药制造、电子及电池生产对洁净度、环境稳定和区域隔离的要求提高,也使专用高速门的应用价值进一步上升。对终端客户而言,当高速门能够带来更高物流效率、更低制冷负荷、更低污染风险或更高生产连续性时,设备投资回报更加明确,因此高频、自动化、恒温及受控环境仍是需求扩张的核心场景。
限制因素
较高的初始安装成本仍是影响高速门进一步渗透的重要因素,特别是在启闭频率较低的场所,高速门相对于传统工业门产生的运营收益未必足以覆盖额外投资。工业门本身具有较长的更换周期,因此存量设施升级速度受到设备寿命约束。实际项目还涉及洞口改造、电气接入、安全系统配置和非标尺寸设计,门体采购价格仅构成完整安装成本的一部分。标准化柔性高速门由于制造门槛相对较低,区域制造商数量较多,价格竞争更加明显,从而限制低差异化产品的价格提升空间。此外,高速门需求与制造业、仓储设施及工业建筑资本开支存在一定关联,新建设施投资放缓会直接影响部分新增项目需求。
市场机遇
未来更具持续性的市场机会集中在门体性能能够直接影响能源成本、生产可靠性和环境控制的应用领域。刚性高速门、隔热系统、冷冻环境高速门以及其他针对特定场景开发的产品,相比标准柔性门具有更高的价值提升空间。亚太地区现代物流体系、制造能力和自动化设施持续扩张,为新安装市场提供较大增量;北美和欧洲拥有规模较大的存量设备基础,更适合发展更换、改造、节能升级和高规格产品替换需求。控制系统升级、预防性维护、备件、安全传感器和全生命周期服务也能够形成新的持续性收入来源。随着高速门与物料输送设备之间的集成程度提高,产品在自动化物流中心、受控生产区域及温度敏感设施中的角色将由独立设备向系统级基础设施延伸。
行业风险与挑战
高速门行业长期竞争力高度依赖项目执行能力。产品同时涉及机械结构、驱动、电气控制、安全感知以及现场安全配置,即使基础产品技术成熟,安装和调试质量仍会显著影响设备可靠性。制造商进入新的国家和地区,需要同步建立工程支持、备件供应和紧急服务能力,因此国际市场扩张的资源投入明显高于单纯产品销售。不同建筑洞口、使用环境和客户工艺要求也限制了产品完全标准化。同时,制造商还需要应对铝型材、电机及驱动系统、控制部件、技术织物和传感器等关键投入品的成本变化,并面对大量区域供应商的价格竞争。长期差异化因此必须依赖可靠性、应用工程及服务能力的持续提升,而不能仅依靠基础机械参数。
产业链分析
高速门上游主要涉及技术织物及聚合物门帘、铝型材、碳钢及镀锌钢、不锈钢、隔热材料、透明板材、密封材料、电机、减速机构、编码器、变频器及伺服驱动、控制器和安全传感器等。不同结构的成本敏感性存在明显差异:柔性高速门更依赖技术织物、框架及驱动控制组件,刚性和螺旋结构产品对铝制结构、精密机械组件和隔热门板的需求更高;食品、医药、洁净及冷库应用则增加了不锈钢、隔热材料、高性能密封和安全控制组件的使用量。铝型材、电机及驱动系统以及高性能控制器对成本和产品性能均具有较高影响。
中游价值创造不仅来自零部件组装,还包括机械设计、门帘或门板加工、框架制造、电气装配、控制系统配置、安全系统集成、功能测试、应用工程以及最终安装调试。下游通常通过制造商直营体系、专业经销渠道、安装服务商和系统集成商进入工业终端市场。随着基础制造逐步标准化,可持续的价值创造更多集中在应用工程、自动化集成、调试质量、维护响应、备件供应和存量设备升级。由此,即使硬件配置相近,不同制造商仍可能因区域服务网络密度及复杂项目交付能力不同而形成明显的市场地位差异。
细分市场分析
柔性高速门仍是全球市场的销量基础,2025年销量占比超过80%。其结构相对成熟、启闭速度快、安装经济性较好,并能够覆盖大部分内部物流和普通工业通行需求。然而,其收入占比不足70%,说明刚性产品的单套价值明显更高。刚性高速门2025年收入占比达到31.02%,随着客户更加关注隔热、防风、安全、耐久及建筑外部洞口性能,其收入占比预计仍将逐步提高。由此形成的产品结构变化意味着,即使柔性高速门继续主导销量,市场新增价值也将越来越多地来自高规格刚性和专用产品。
温控环境体现出类似的高端化特征。常温高速门仍占据主要安装量,但冷库及冻结环境高速门在2025年已经贡献约五分之一的市场收入,而其销量占比明显更低。更高的平均售价主要来自隔热结构、专用密封、低温驱动系统和更复杂的工程配置。在应用结构中,仓储物流及零售仍是最大收入领域,而电子、半导体及电池制造的重要性持续提升,其收入占比由2025年的12.68%预计上升至2032年的14.68%。市场新增价值因此正在更多流向运行条件复杂、环境要求严格且停机成本更高的应用场景。
下游市场机会
下游市场机会主要集中在启闭频率和环境隔离能力会直接影响生产效率或运营成本的设施。自动化配送中心需要协调人员、叉车、输送设备及自主物流设备的连续通行;冷链设施则更加关注减少暖空气渗入和制冷损失。食品及医药生产强调卫生表面、密封和不同受控区域之间的隔离,电子、半导体及电池制造对生产环境稳定性以及不同工序之间可靠物流接口的要求也在提高。汽车和一般工业制造仍拥有庞大的高频内部及外部洞口存量。未来更具价值的需求将来自把高速门作为整体设施运营系统进行设计的项目,设备稳定运行、能源效率、污染控制和自动化兼容能力将被同时纳入采购评价。
地区分析
亚太地区2025年收入占全球市场31.94%,是当前最大的区域市场,并预计到2032年进一步提高市场占比。该地区拥有庞大的工业制造基础,同时现代仓储、自动化工厂、冷链基础设施以及电子和电池生产能力持续发展。中国是亚太地区最大的单一国家市场,东南亚和印度随着制造业产能及物流基础设施扩张也提供新的增长空间。与成熟市场相比,亚太地区需求更偏向新建设施和新增安装,因此具有更强的增量市场特征。
欧洲和北美仍是全球重要市场,但需求结构更加偏向存量设备更换、改造、节能升级、控制系统现代化以及向隔热和高规格产品迁移。拉丁美洲从相对较小的市场基础上持续扩张,物流、食品加工和工业基础设施建设是主要支撑。中东和非洲目前市场占比较低,但物流设施、食品冷链以及部分工业投资推动其保持较快的百分比增长。全球地区结构由此形成较明显的差异:发展中区域更多依赖新增渗透,成熟区域则更多依赖存量升级及产品价值提升。
竞争格局
全球高速门市场由大型跨国制造商、区域专业企业以及数量众多的本地制造商共同构成。ASSA ABLOY AB、Hörmann Group、Rite-Hite Holding Corporation、Nucor Corporation和Sanwa Holdings Corporation拥有较完整的产品平台、长期工业客户基础及较强服务覆盖能力,部分专业制造商则通过高速螺旋结构、特定应用工程能力或区域交付效率形成竞争优势。2025年前5家制造商合计占市场收入53.08%,其余市场仍由大量区域和本地企业共同占据,反映出安装、定制和售后响应在高速门业务中的重要性。竞争优势因此并不完全由制造规模决定,大型供应商依托产品组合、存量设备和跨国客户关系形成优势,而区域制造商则能够通过交货周期、项目定制和本地服务保持竞争力。随着标准柔性高速门价格竞争加剧,行业差异化方向正进一步转向刚性及隔热产品、自动化集成、高可用性服务网络以及存量设备售后收入。
相关报告:《全球与中国高速门市场现状及未来发展趋势》
报告分析全球主要地区高速门的产能、销量、收入和增长潜力,历史数据2021-2025年,预测数据2026-2032年;着重分析高速门行业竞争格局,包括全球市场主要厂商竞争格局和中国本土市场主要厂商竞争格局,重点分析全球主要厂商高速门产能、销量、收入、价格和市场份额,全球高速门产地分布情况、中国高速门进出口情况以及行业并购情况等。
此外针对高速门行业产品分类、应用、行业政策、产业链、生产模式、销售模式、行业发展有利因素、不利因素和进入壁垒也做了详细分析。
章节主要内容如下:
第1章: 报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等
第2章: 全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年)
第3章: 全球高速门主要地区分析,包括销量、销售收入等
第4章: 全球范围内高速门主要厂商竞争分析,主要包括高速门产能、销量、收入、市场份额、价格、产地及行业集中度分析
第5章: 全球高速门主要厂商基本情况介绍,包括公司简介、高速门产品型号、销量、收入、价格及最新动态等
第6章: 全球不同产品类型高速门销量、收入、价格及份额等
第7章: 全球不同应用高速门销量、收入、价格及份额等
第8章: 产业链、上下游分析、销售渠道与客户分析等
第9章: 行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等
第10章: 报告结论
联系方式:
咨询热线:+86 180 2246 3983 (微信同号)
联系邮箱:joie@winmarketresearch.com
如您有兴趣进一步了解详情,需申请报告样本(包含完整目录、表格清单与图表),请随时联系。
广州辰宇信息咨询公司(Win Market)是提供专业市场调研报告、定制化产品报告、管理咨询服务、IPO咨询、产业链调查、数据库和市场行业研究服务于一体的商业信息咨询公司,为企业制定发展战略提供市场信息和数据分析支持。涵盖化工材料、机械设备、医疗设备及耗材、电子半导体、软件、包装、网络及通信、汽车交通、医疗护理、原料药品及保健品等30多个行业。(制造业单项冠军申请和专精特新“小巨人”等项目申请的企业市占率服务。)
24小时服务热线
 020-852 068 63
+86-180 2246 3983
+86-180 2249 4823
48小时发送报告
 market@winmarketresearch.com
微信公众号
联系客服
 +86-18022463983 020-85206863